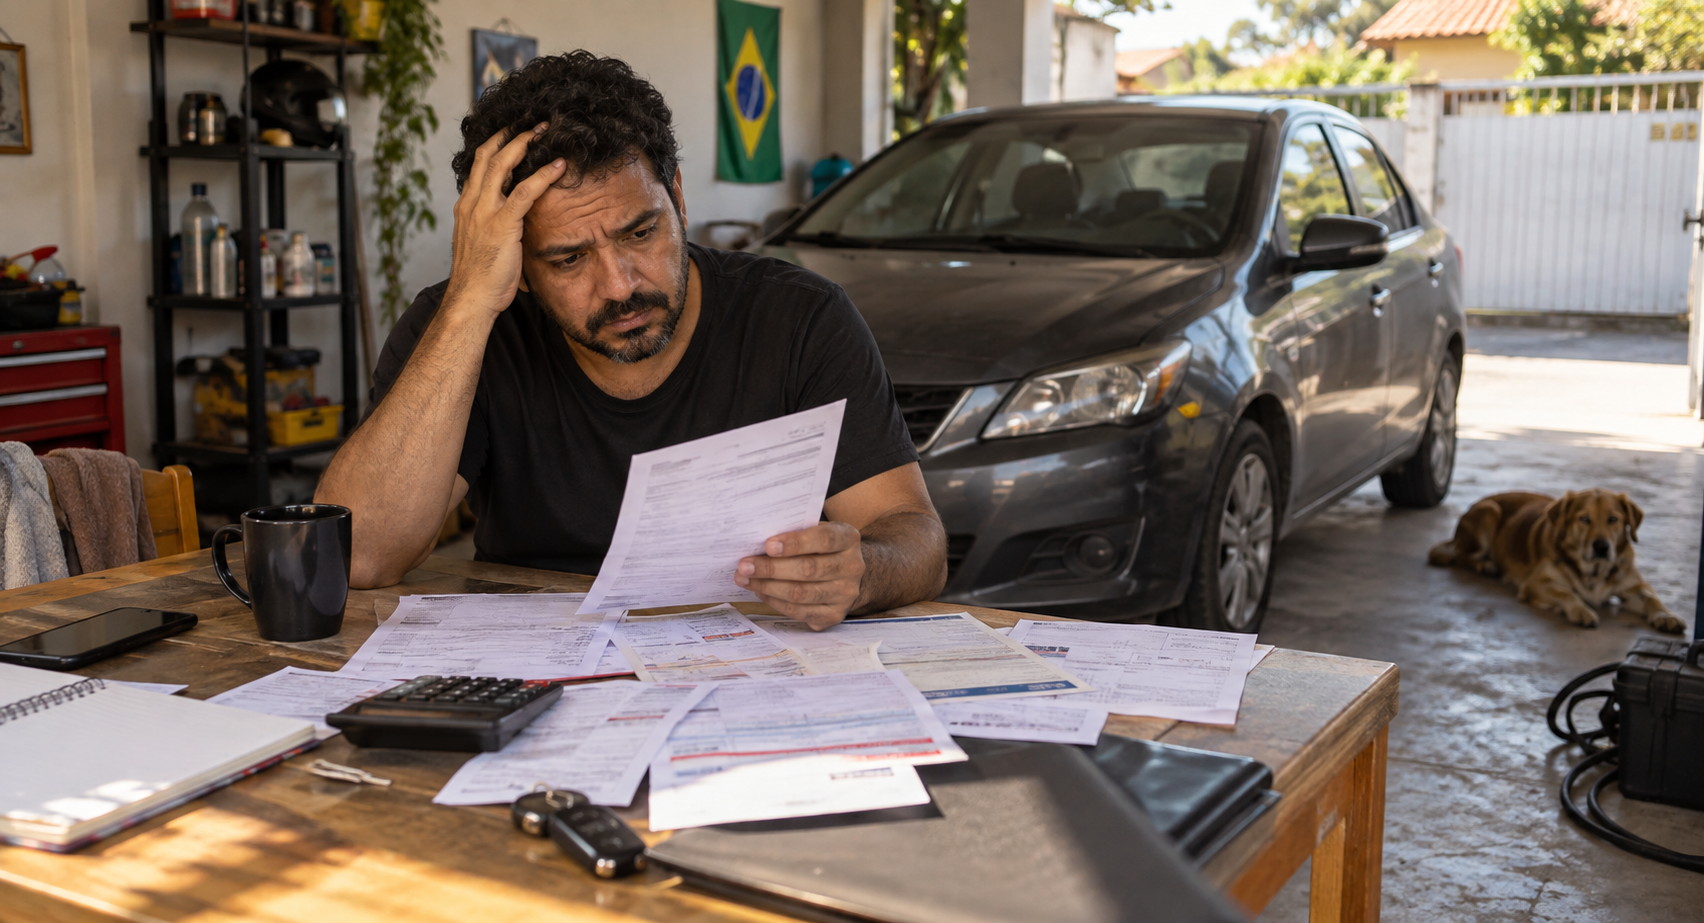
Motorista financia carro de R$ 38 mil e motor funde no terceiro mês: quem paga a conta?
Problemas ocultos em veículos usados podem gerar grandes prejuízos, mesmo quando a compra parece vantajosa.
Comprar um carro usado para trabalhar pode parecer um passo rumo à independência financeira. Mas, quando um defeito grave aparece pouco depois da compra, o prejuízo pode ser grande, especialmente para quem depende do veículo para gerar renda.
A história de Douglas, motorista de aplicativo que financiou um carro de R$ 38 mil e viu o motor fundir no terceiro mês, é fictícia, mas ilustra um problema real: o vício oculto.
Quando o defeito aparece depois
No exemplo, o carro havia sido comprado em uma loja e o histórico consultado antes da negociação não apontava sinistros. Meses depois, durante uma viagem, o motor superaqueceu, soltou fumaça e parou. Uma oficina identificou desgaste anterior à compra e estimou R$ 6,8 mil para o reparo.
Quando um problema não podia ser percebido facilmente na compra, ele pode ser enquadrado como vício oculto. Para veículos usados comprados de lojas ou concessionárias, aplica-se o Código de Defesa do Consumidor (CDC).
Carro parecia bom negócio, mas motor fundiu meses depois.
Prazo de 90 dias começa quando o vício aparece
Em produtos duráveis, o CDC estabelece prazo de 90 dias para reclamar. No caso de vício oculto, essa contagem começa quando o defeito se torna evidente, e não necessariamente na data da compra.
O fornecedor, em regra, tem até 30 dias para solucionar o problema. Se não houver reparo nesse período, o consumidor pode escolher entre substituição do produto, restituição do valor pago ou abatimento proporcional do preço.
Garantia não pode ficar restrita a motor e câmbio
A garantia legal cobre o veículo como um todo e não pode ser limitada apenas a determinadas peças por decisão unilateral da loja. Isso também vale para carros seminovos, ainda que a garantia de fábrica tenha terminado.
A situação muda quando a compra é feita diretamente de uma pessoa física que não atua profissionalmente na venda de veículos. Nesse caso, normalmente não há relação de consumo e a discussão segue o Código Civil.
Defeito escondido transforma carro usado em pesadelo.
Financiamento exige atenção
A pane não interrompe automaticamente as parcelas do financiamento. Por isso, o comprador não deve simplesmente deixar de pagar por conta própria.
Dependendo do caso, eventual cancelamento da compra e seus reflexos no contrato de crédito podem exigir negociação ou decisão judicial.
Provas podem fazer diferença
Quem enfrenta situação semelhante deve comunicar a loja por escrito e guardar nota fiscal, contrato, anúncio, conversas, laudos mecânicos, ordens de serviço e comprovantes de despesas.
Também é recomendável fazer uma inspeção pré-compra com profissional de confiança, porque consultas documentais não revelam todo problema mecânico.
A história é fictícia, mas o risco é real: um carro aparentemente vantajoso pode se transformar em uma dívida pesada quando existe defeito anterior à venda. Conhecer os direitos e agir rapidamente pode reduzir o prejuízo.
